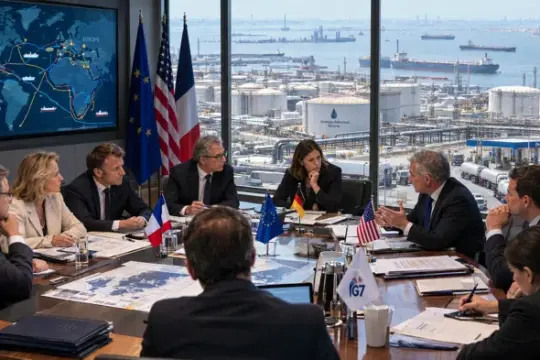
وكالات - اعتمدت أوروبا لعقود على نموذج تجاري تقليدي لتأمين إمدادات الغاز خلال فصل الشتاء، يقوم على شراء الوقود عندما تكون الأسعار منخفضة في الصيف، وتخزينه ثم بيعه خلال الأشهر الباردة عندما يرتفع الطلب والأسعار. إلا أن هذا النموذج يواجه للعام الثاني على التوالي ضغوطًا متزايدة، بعدما تقلصت الفجوة بين أسعار الغاز الصيفية والشتوية إلى مستويات تحد من الحوافز الاقتصادية أمام التجار لملء مرافق التخزين.
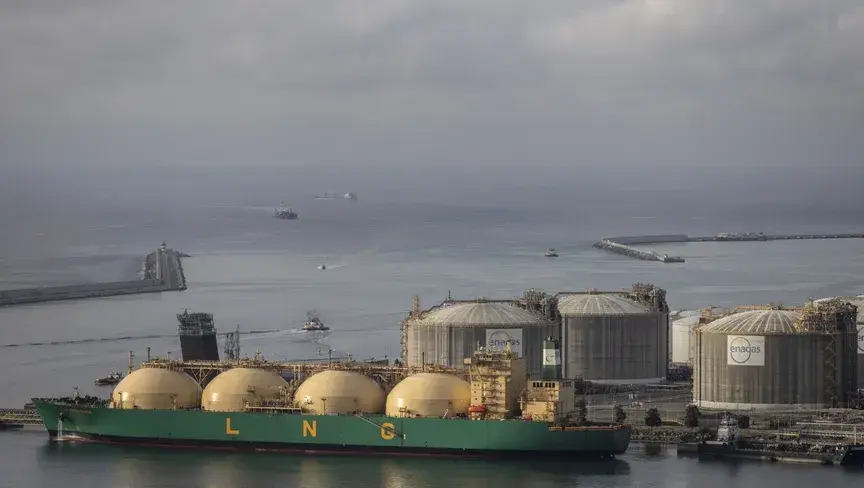
وتعود جذور المشكلة إلى التحولات التي طرأت على سوق الغاز الأوروبية بعد تراجع إمدادات الغاز الروسي عبر خطوط الأنابيب عقب اندلاع الحرب في أوكرانيا، ما دفع القارة إلى الاعتماد بدرجة أكبر على سوق الغاز الطبيعي المسال العالمية. ومع ارتفاع المخاوف بشأن محدودية إمدادات الغاز المسال خلال 2025، شهدت الأسعار الأوروبية ارتفاعات خلال بعض فترات الصيف، قبل أن يتكرر الضغط خلال العام الجاري في ظل اضطرابات الإمدادات من الشرق الأوسط.
مخزونات الغاز عند مستويات قياسية الانخفاض
أدى تقلص الفارق السعري بين فصلي الصيف والشتاء إلى تراجع جاذبية ضخ الغاز في مرافق التخزين الأوروبية، التي تشمل حقولًا غازية مستنفدة وطبقات مياه جوفية وكهوفًا ملحية.
وتدخل أوروبا موسم التدفئة الحالي بمستويات تخزين هي الأدنى على الإطلاق بالنسبة إلى هذا الوقت من العام، إذ تبلغ نسبة امتلاء مرافق التخزين نحو 71%، مقارنة بمتوسط موسمي يقترب من 87%. وفي ألمانيا، صاحبة أكبر اقتصاد وأكبر سعة تخزين للغاز في الاتحاد الأوروبي، لا تتجاوز نسبة الامتلاء نحو 57%.
ويزيد انخفاض المخزونات من حساسية السوق تجاه أي اضطرابات جديدة في الإمدادات أو موجات برد قوية، إذ قد تضطر الدول الأوروبية في هذه الحالة إلى زيادة مشترياتها من الغاز الطبيعي المسال في السوق الفورية، ما قد يدفع الأسعار إلى مستويات أعلى.
كما يمكن لمنافسة أوروبا على شحنات الغاز المسال أن تزيد الضغوط على الدول المستوردة الأخرى، ولا سيما الدول التي تعتمد بدرجة كبيرة على الواردات لتلبية احتياجاتها من الطاقة.
صعوبة اقتصادية في تخزين الغاز
لا يقدم التجار على ضخ الغاز في مرافق التخزين إلا عندما يكون الفارق بين أسعار الشراء الصيفية وأسعار البيع الشتوية كافيًا لتغطية تكاليف التخزين وتحقيق هامش ربح.
لكن هذا الفارق تقلص بدرجة كبيرة خلال الفترة الأخيرة، وفي بعض الحالات أصبح سلبيًا. وخلال مارس، كان شراء الغاز في الصيف بهدف بيعه خلال الشتاء سيؤدي في مرحلة معينة إلى خسارة تتجاوز 8 يوروهات لكل ميغاواط/ساعة، حتى قبل احتساب تكاليف التخزين.
ورغم تقلص هذه الفجوة لاحقًا، ظلت بعض العقود القريبة الأجل أعلى قليلًا من العقود المستقبلية لفصل الشتاء، بينما يجري تداول عقود الغاز لشهر مايو 2027 بعلاوة سعرية مقارنة بعقود نوفمبر التالي، في إشارة إلى استمرار التحديات التي تواجه نموذج التخزين التجاري.
وقال مايكل شمولتزر، رئيس قسم تنظيم التخزين في شركة "يونيبر إنرجي ستوريدج"، إن استمرار فروق الأسعار الموسمية السلبية يجعل الاستثمار في مرافق التخزين وتشغيلها بصورة مستدامة أمرًا صعبًا، خصوصًا إذا جرى بيع سعات التخزين بأقل من تكلفتها.
دعوات إلى احتياطيات استراتيجية
تدفع هذه التطورات بعض الحكومات الأوروبية إلى بحث دور أكبر للدولة في تأمين مخزونات الغاز، سواء من خلال إنشاء احتياطيات استراتيجية أو توفير حوافز مالية تشجع الشركات التجارية على تخزين كميات إضافية.
وقال ييرون زانتينغ، العضو المنتدب لشركة "غازوني ترانسبورت سيرفيسز"، التي تقدم المشورة لوزارة المناخ الهولندية بشأن أمن إمدادات الغاز، إن أوروبا لم تعد قادرة على الاعتماد بالكامل على آليات السوق، مشيرًا إلى الحاجة إلى مخزون مضمون يمكن استخدامه خلال اضطرابات طويلة الأمد.
وتختلف الاحتياطيات الاستراتيجية عن التخزين التجاري؛ ففي حين يشتري التجار والشركات الغاز بهدف الاستفادة من فروق الأسعار وإعادة بيعه في السوق، تسيطر الحكومات على المخزونات الاستراتيجية وتخصصها لتأمين إمدادات الدول ولا تستخدمها إلا في ظروف استثنائية، مثل حدوث اضطراب حاد في الإمدادات.
وتملك تسع دول أعضاء في الاتحاد الأوروبي احتياطيات استراتيجية من الغاز بلغ مجموعها نحو 12 مليار متر مكعب حتى العام الماضي، وفقًا لوكالة الطاقة الدولية. وتمثل هذه الكمية نحو 12% من إجمالي سعة التخزين في الاتحاد، وتكفي لنحو 13 يومًا من متوسط استهلاك الغاز.
وتبدو هذه المدة محدودة مقارنة بالاحتياطيات النفطية الاستراتيجية، التي تعادل في بعض الاقتصادات الأوروبية الكبرى أكثر من 80 يومًا من صافي الواردات.
ألمانيا تدرس خيارات جديدة
برزت ألمانيا في مقدمة الدول التي تواجه معضلة التخزين، بعدما أنفقت مليارات اليوروهات في عام 2022 لشراء الغاز وملء مرافق التخزين خلال ذروة أزمة الطاقة.
ورغم تأكيد برلين أنها لا تعتزم التدخل بصورة مباشرة لتأمين الإمدادات خلال العام الجاري، فإنها أجرت محادثات مع شركات الطاقة المملوكة للدولة بشأن دعم جهود التخزين، كما ناقشت مع قطاع الطاقة إمكانية إلزام الشركات بملء المخزونات خلال العام المقبل.
وتدرس ألمانيا كذلك آليات تقوم على دفع أموال للتجار مقابل الاحتفاظ بكميات من الغاز يمكن توفيرها عند الحاجة، في خطوة تهدف إلى معالجة ضعف الحوافز التجارية الناجم عن انخفاض الفوارق السعرية بين المواسم.
لكن تدخل الحكومات ينطوي بدوره على مخاطر، إذ يمكن أن يؤدي دعم عمليات الشراء إلى التأثير في آلية تكوين الأسعار. وكانت أسعار الغاز الأوروبية قد ارتفعت بقوة في 2022 بعدما بدأت ألمانيا تمويل عمليات شراء الغاز للمساعدة في إعادة بناء المخزونات.
وترى هيله أوسترغارد كريستيانسن، النائبة الأولى للرئيس لشؤون الغاز والكهرباء في شركة "إكوينور"، أن صانعي السياسات يواجهون معادلة معقدة بين ضمان أمن الإمدادات وتجنب التدخل المفرط في السوق بما قد يؤدي إلى ارتفاع الأسعار.
أوروبا تعتمد على التخزين في فترات الطلب المرتفع
تمتلك منشآت التخزين تحت الأرض في الاتحاد الأوروبي قدرة إجمالية يمكنها استيعاب كميات تعادل نحو ثلث احتياجات القارة السنوية من الغاز. وخلال الأيام شديدة البرودة، عندما يتجاوز الطلب كميات الغاز المتدفقة عبر خطوط الأنابيب وشحنات الغاز الطبيعي المسال، يمكن للإمدادات المخزنة أن تغطي أكثر من نصف الاستهلاك اليومي.
لكن انخفاض مستويات المخزون يحد من هامش الأمان المتاح أمام السوق خلال فترات الطلب المرتفع.
وبلغت الأسعار الأوروبية مؤخرًا أعلى مستوياتها منذ عام 2022، على خلفية المخاوف المرتبطة بإمدادات الطاقة عبر مضيق هرمز، الذي تمر عبره عادة نسبة كبيرة من تدفقات الغاز الطبيعي المسال العالمية.
ويأتي ذلك في وقت تواجه فيه أوروبا منافسة متزايدة على شحنات الغاز المسال من جانب الأسواق الآسيوية، ما يزيد أهمية التخزين المحلي في الحد من تعرض المستهلكين الأوروبيين لتقلبات السوق العالمية.
اختلاف السياسات بين دول الاتحاد الأوروبي
اتبعت الدول الأوروبية سياسات مختلفة للتعامل مع أمن إمدادات الغاز. فقد أنشأت النمسا احتياطيًا استراتيجيًا خلال أزمة الطاقة التي أعقبت الحرب الروسية الأوكرانية، بينما بدأت إيطاليا العمل على احتياطيات مماثلة في وقت سابق.
أما ألمانيا فلا تملك حاليًا احتياطيًا استراتيجيًا، لكنها تخطط لبدء تطويره في عام 2027، بما يعادل نحو 10% من سعة التخزين الوطنية، على أن يخصص للاستخدام خلال حالات النقص الحاد والظروف الحرجة قصيرة الأجل.
وفي المقابل، تعتمد فرنسا منذ عدة سنوات على حوافز حكومية لدعم التخزين التجاري، فيما تستخدم إيطاليا أدوات مشابهة لتشجيع الشركات على الاحتفاظ بمخزونات كافية.
وترى شارلوت رول، الرئيسة التنفيذية لشركة "ستورينجي" التابعة لـ"إنجي"، أن الاحتياطيات الاستراتيجية قد تكون أكثر فاعلية إذا أنشئت على المستوى الوطني بدلًا من إدارتها على مستوى الاتحاد الأوروبي، معتبرة أن أمن الإمدادات والسيادة والمرونة ستظل قضايا رئيسية في سوق الغاز.
سعة تخزين ضخمة مقابل مخزونات منخفضة
تملك أوروبا نحو 150 مليار متر مكعب من سعة تخزين الغاز تحت الأرض، يقع حوالي 70% منها داخل الاتحاد الأوروبي. وبالمقارنة، تبلغ سعة التخزين في منطقة آسيا والمحيط الهادئ نحو 38 مليار متر مكعب فقط، تتركز معظمها في الصين، وفق بيانات وكالة الطاقة الدولية.
ورغم ضخامة القدرة التخزينية الأوروبية، فإن ضعف الحوافز التجارية يثير تساؤلات بشأن قدرة السوق على ضمان امتلاء المرافق قبل مواسم الشتاء المقبلة.
وفي ألمانيا، يشمل ذلك منشأة إيبه قرب الحدود الهولندية، وهي واحدة من أكبر مواقع تخزين الغاز في الكهوف الملحية عالميًا، وتديرها شركات من بينها "يونيبر" و"آر دبليو إي".
وتبلغ نسبة الامتلاء في منشأة "إيبه يونيبر إتش غاز"، التي تضم حاليًا أكبر كمية من الغاز ضمن وحدات التخزين التابعة لـ"يونيبر"، نحو 79% من سعتها، وهي نسبة تقل عن متوسط السنوات الخمس الماضية.
وفي مؤشر إضافي على الصعوبات التي تواجه سوق التخزين الألمانية، تقدمت شركتا "يونيبر" و"بايرنغز" بطلبات لإخراج منشأتي تخزين تابعتين لهما من الخدمة خلال العام المقبل.
مستهدفات أوروبية تحت الضغط
وضع الاتحاد الأوروبي أهدافًا لمستويات تخزين الغاز منذ أزمة الطاقة، بهدف تعزيز أمن الإمدادات قبل موسم الشتاء. وبموجب أحدث المستهدفات الممتدة حتى عام 2027، يفترض أن تصل مستويات التخزين إلى 90% في أي وقت بين أكتوبر وديسمبر، مع إمكانية خفض الهدف إلى 80% في الظروف الصعبة، وإلى 75% في حال استمرار التحديات.
لكن تحقيق هذه المستويات بات أكثر صعوبة في ظل تراجع الجدوى الاقتصادية للتخزين التجاري.
ويرى أغوستينو سكورناينكي، الرئيس التنفيذي لشركة "سنام" الإيطالية المشغلة لشبكة الغاز، أن التخزين الوطني يمثل موردًا مهمًا لأمن منظومة الطاقة، داعيًا إلى مراقبة مستويات المخزونات بصورة دقيقة في ظل انخفاضها في عدد من الدول.
نحو نموذج جديد لأمن الغاز الأوروبي
تسلط أزمة التخزين الضوء على تغير هيكلي في سوق الغاز الأوروبية، بعدما لم يعد نموذج الاعتماد على التجار وحدهم كافيًا لضمان توافر الكميات المطلوبة في جميع الظروف.
فالاحتياطيات الاستراتيجية يمكن أن توفر هامش أمان خلال الأزمات، لكنها لا تعالج بالضرورة مشكلة ضعف الحوافز التجارية التي تحد من عمليات التخزين قبل موسم الشتاء.
ويرى شمولتزر أن آليات السوق يجب أن تظل أساسًا لسوق التخزين، لكن استمرار الفوارق السعرية السلبية يتطلب نظامًا يسمح لمشغلي مرافق التخزين بتغطية تكاليفهم.
من جهتها، قالت فيرونيكا غريم، عضو مجلس الخبراء الاقتصاديين في ألمانيا، إن سوق التخزين الأوروبية ليست متوقفة، لكنها شهدت تغيرات هيكلية تتطلب الوصول إلى توازن جديد، مشيرة إلى أن الفوارق غير المعتادة بين أسعار عقود الصيف والشتاء تعكس التحول الجاري في السوق.
وبذلك تواجه أوروبا معادلة مزدوجة خلال السنوات المقبلة: الحفاظ على دور السوق في إدارة تجارة الغاز، وفي الوقت نفسه توفير حوافز كافية لضمان وجود مخزونات استراتيجية وتجارية قادرة على مواجهة موجات البرد أو اضطرابات الإمدادات، خصوصًا مع استمرار اعتماد القارة على الغاز الطبيعي المسال وتزايد المنافسة العالمية على شحناته.