

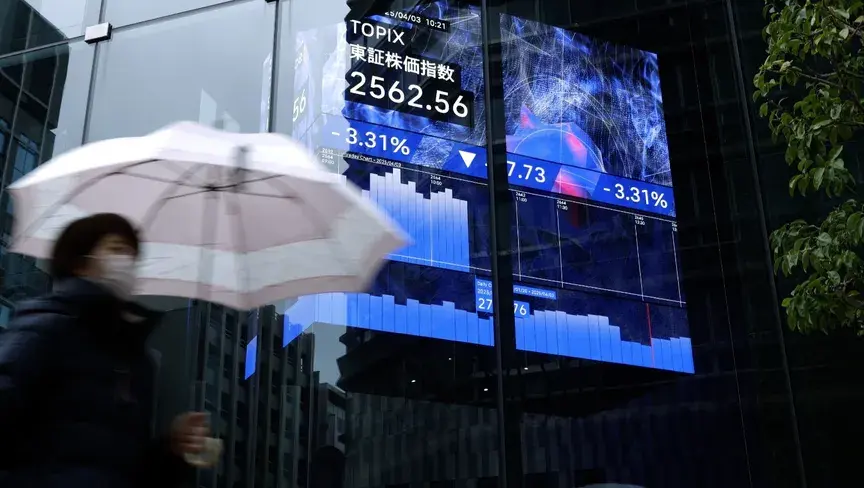
وكالات - ارتفعت الأسهم الآسيوية لليوم الثاني على التوالي، مدفوعة بتجدد الحماس للاستثمارات المرتبطة بالذكاء الاصطناعي، وذلك قبيل إعلان نتائج كبرى شركات التكنولوجيا وصدور قرار مجلس الاحتياطي الفيدرالي الأميركي بشأن أسعار الفائدة. وفي الوقت نفسه، صعدت أسعار النفط الخام وسط مخاوف جيوسياسية متجددة.
وزاد مؤشر «إم إس سي آي» لأسهم آسيا والمحيط الهادئ بنسبة 1.2%، فيما تصدر مؤشر «كوسبي» الكوري الجنوبي مكاسب المنطقة، مرتفعاً بنسبة 6.1%.
وقفز سهم «إس كيه هاينكس» بنسبة 9%، بعدما أعلنت شركة صناعة الرقائق خططاً لإعادة نحو 45 مليار دولار إضافية إلى المساهمين، بالتزامن مع ارتفاع أرباحها إلى سبعة أمثالها، متجاوزة توقعات السوق. كما صعد سهم «سامسونج إلكترونيكس» بنسبة 8.5%، قبيل إعلان نتائجها يوم الخميس.
وجاءت هذه المكاسب مع اقتراب موعد إعلان «ألفابت» و«مايكروسوفت» نتائجهما في وقت لاحق من يوم الأربعاء، على أن تعلن «أمازون دوت كوم» نتائجها في اليوم التالي. وتترقب الأسواق هذه النتائج بحثاً عن مؤشرات على استمرار الإنفاق المرتبط بالذكاء الاصطناعي وقدرته على دعم نمو شركات التكنولوجيا.
وعاد التفاؤل بأسهم الذكاء الاصطناعي خلال الأسبوع الجاري، بعد موجة بيع شهدتها أسهم شركات الرقائق مؤخراً، إلا أن نتائج الشركات الكبرى خلال الأيام المقبلة ستشكل اختباراً مهماً لاستدامة هذا التعافي.
وقال مايكل أورورك، كبير استراتيجيي الأسواق لدى «جونز تريدينغ إنستيتيوشنال سيرفيسز»، في مذكرة، إن موجة من الأخبار المتعلقة بالذكاء الاصطناعي دفعت الأسهم للصعود، مع تراجع المخاوف التي ضغطت على القطاع طوال ثلاثة أسابيع.
وأضاف أن هذه الأخبار منحت المستثمرين قدراً من الطمأنينة بشأن قدرة شركات الذكاء الاصطناعي الكبرى على مواصلة الإنفاق، مشيراً إلى أن هذه الشركات تواصل استثماراتها بالفعل، حتى مع تعرض الشركات الأصغر لضغوط.
مخاطر حرب إيران تضغط على السندات العالمية
على الصعيد الجيوسياسي، جاء صعود النفط وسط مخاوف من احتمال استئناف الولايات المتحدة هجماتها على إيران بعد انتخابات التجديد النصفي الأسبوع المقبل. كما شهدت الساحة السياسية الإسرائيلية تقارباً شديداً في النتائج بين رئيس الوزراء بنيامين نتنياهو وزعيم المعارضة غادي آيزنكوت، في أول انتخابات منذ هجمات «حماس» عام 2023، ما يمهد لفترة من المفاوضات المتوترة بشأن تشكيل الحكومة المقبلة.
وقال غارفيلد رينولدز، رئيس فريق «ماركتس لايف» في «بلومبرغ»، إن خامي برنت وغرب تكساس الوسيط ارتفعا بأكثر من 1%، مع تفاعل المتداولين مع تقارير صحفية أعادت تسليط الضوء على احتمال استئناف الولايات المتحدة هجماتها على إيران.
وأضاف أن استمرار هذه المخاطر قد يجعل السندات الحكومية العالمية عرضة لموجات جديدة من التراجع، إذ تؤدي صدمات إمدادات الطاقة إلى زيادة الضغوط التضخمية ورفع توقعات التضخم بصورة مستمرة.
وفي أسواق العملات، ارتفع مؤشر «بلومبرغ» الذي يقيس قوة الدولار بشكل طفيف، مسجلاً مكاسبه لليوم الرابع على التوالي. في المقابل، تراجع الذهب بنسبة 0.2% إلى نحو 4050 دولاراً للأونصة.
قرار الفيدرالي تحت ضغط التضخم وأسعار الطاقة
تتجه الأنظار إلى قرار الاحتياطي الفيدرالي الأميركي بشأن أسعار الفائدة، وسط توقعات بأن يُبقي البنك المركزي تكاليف الاقتراض دون تغيير، رغم صدور بيانات تضخم لشهر سبتمبر جاءت أعلى من المتوقع.
ومن المقرر أن يعقب القرار الأميركي، المنتظر يوم الأربعاء، إعلان قرارات السياسة النقدية لكل من البنك المركزي الأوروبي وبنك اليابان في وقت لاحق من الأسبوع، ما يجعل الفترة الحالية محورية بالنسبة إلى أسواق المال العالمية.
وإذا أبقى الاحتياطي الفيدرالي أسعار الفائدة دون تغيير، فقد يواجه رئيسه كيفن وارش تساؤلات بشأن مبررات عدم التحرك في الوقت الراهن، خصوصاً بعدما صوّت صناع السياسة بالإجماع الشهر الماضي على رفع الفائدة لمواجهة تسارع التضخم.
وكانت التوقعات الصادرة الشهر الماضي قد أشارت إلى تأييد مسؤولي الاحتياطي الفيدرالي زيادة إضافية واحدة في أسعار الفائدة خلال العام الجاري، وهو ما يُرجح أن يكون محوراً للأسئلة الموجهة إلى وارش خلال مؤتمره الصحفي عقب الاجتماع.
وبحسب تسعير الأسواق يوم الثلاثاء، تقل احتمالات رفع الفائدة بمقدار ربع نقطة مئوية خلال اجتماع هذا الأسبوع عن 10%، في حين أخذ المستثمرون في الحسبان احتمال رفعها خلال اجتماع ديسمبر، وهو الأخير للسياسة النقدية هذا العام.
وقال داميان ماكولو، رئيس أبحاث الدخل الثابت لدى «ويستباك بانكينغ كوربوريشن»، إن لغة اللجنة الفيدرالية للسوق المفتوحة ستظل متشددة وحذرة تجاه التضخم. وأضاف أن هذا الموقف، إلى جانب احتمال إعادة تركيز اهتمام الأسواق على أسعار النفط، قد يشكل عاملاً ضاغطاً على الأسواق.
وبين تجدد التفاؤل بقطاع الذكاء الاصطناعي وتصاعد المخاوف بشأن الطاقة والتضخم، تتوقف قدرة الأسهم على مواصلة مكاسبها على نتائج شركات التكنولوجيا الكبرى وإشارات البنوك المركزية بشأن مسار السياسة النقدية خلال الفترة المقبلة.