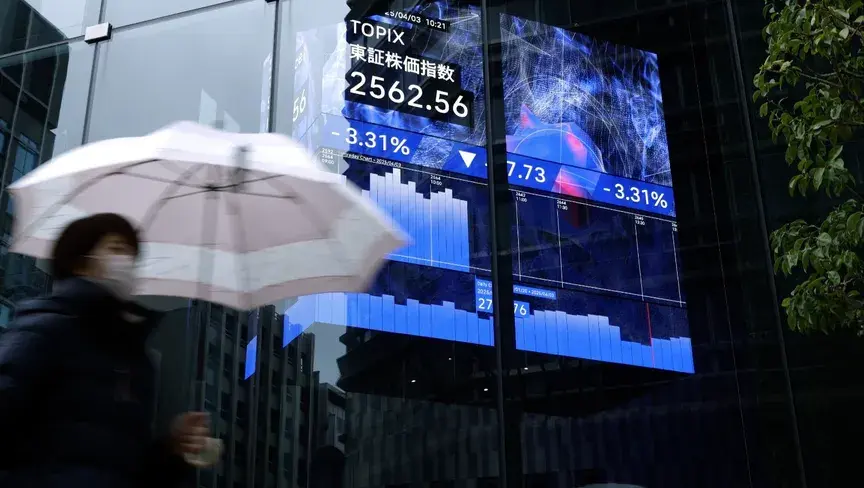
وكالات - شهدت أسواق الأسهم الآسيوية تراجعاً في مستهل أسبوع حافل بالأحداث الاقتصادية والمالية، مع تعرض أسهم التكنولوجيا لضغوط متزايدة، في وقت يترقب فيه المستثمرون تطورات قطاع الذكاء الاصطناعي ونتائج الشركات الكبرى العاملة فيه.
وانخفض مؤشر «إم إس سي آي» للأسهم الآسيوية بنحو 1.3%، بينما تراجعت المؤشرات التي تهيمن عليها شركات التكنولوجيا في تايوان وكوريا الجنوبية بنسبة لا تقل عن 2.7% لكل منهما.
وامتدت الضغوط إلى العقود الآجلة للأسهم الأميركية، إذ تراجعت العقود المرتبطة بمؤشر «ناسداك 100» بنسبة 0.2%، وهبطت عقود «إس آند بي 500» بنسبة 0.1%، لتمحو المكاسب التي حققتها في وقت سابق. وكان المؤشران قد سجلا تراجعاً لليوم الثاني على التوالي يوم الجمعة.
كما هبط المؤشر الفرعي لأسهم التكنولوجيا في آسيا بأكثر من 4%، مسجلاً أكبر انخفاض له منذ 6 نوفمبر، في إشارة إلى تصاعد عمليات البيع في القطاع.
نتائج «إنفيديا» وإدراج «أنثروبيك» تحت المجهر
تتجه أنظار المستثمرين هذا الأسبوع إلى قطاع الذكاء الاصطناعي، مع استعداد شركة «إنفيديا» لإعلان نتائج أعمالها يوم الثلاثاء، إلى جانب الإدراج المتوقع لشركة «أنثروبيك»، وسط تساؤلات بشأن استمرار الزخم الاستثماري في الشركات المرتبطة بهذه التكنولوجيا.
وتأتي هذه التطورات بعدما فقدت أسهم «إنفيديا» أكثر من نصف تريليون دولار من قيمتها السوقية خلال الأسبوع الماضي، عقب الإطاحة بالرئيس التنفيذي جنسن هوانغ. وذكرت صحيفة «فاينانشيال تايمز» أن مناقشات تجري بشأن احتمال عودته إلى الشركة.
وتزيد هذه التطورات من حالة عدم اليقين بشأن مستقبل الشركة، التي تعد من أبرز المستفيدين من طفرة الاستثمار في الذكاء الاصطناعي، كما تضع شهية المستثمرين تجاه أسهم التكنولوجيا أمام اختبار جديد.
وفي هذا السياق، قال نيك تويدال، كبير محللي الأسواق لدى «إيه تي غلوبال ماركتس»، إن الأسئلة المطروحة تفوق الإجابات المتاحة، سواء فيما يتعلق بالأعطال التقنية أو التطورات المرتبطة بشركة «إنفيديا»، مضيفاً أن الأسواق قد تواجه مزيداً من الضغوط إلى أن تتضح الصورة.
ترقب بيانات أميركية ومحضر الاحتياطي الفيدرالي
إلى جانب نتائج الشركات، يترقب المستثمرون صدور بيانات مبيعات التجزئة الأميركية ومحضر الاجتماع الأخير لمجلس الاحتياطي الفيدرالي خلال الأسبوع، بحثاً عن إشارات جديدة بشأن أداء الاقتصاد الأميركي واتجاه أسعار الفائدة.
واستقر مؤشر الدولار يوم الاثنين، بعدما سجل خلال الأسبوع السابق أقوى مستوياته منذ مايو 2025، في حين استقرت عملة «بتكوين» عقب تراجعها إلى أدنى مستوى لها في أربعة أشهر خلال عطلة نهاية الأسبوع.
وتأتي هذه التحركات في ظل استمرار المخاوف بشأن التضخم، بعدما أظهرت بيانات صدرت يوم الجمعة ارتفاع أسعار الجملة الأميركية في أكتوبر مقارنة بالفترة نفسها من العام الماضي بأسرع وتيرة منذ عام 2022.
كما استقرت عوائد سندات الخزانة الأميركية لأجل عشر سنوات عند 5.14% يوم الاثنين، بعدما ارتفعت بمقدار 28 نقطة أساس خلال الأسبوع الماضي، في أكبر زيادة أسبوعية منذ أبريل 2025.
وتشير هذه التطورات إلى استمرار الضغوط التي تفرضها عوائد السندات المرتفعة وقوة الدولار على الأصول عالية المخاطر، بما فيها الأسهم والعملات الرقمية.
«مورغان ستانلي» يرفع توصيته للأسهم إلى أقصى مستوى
رغم التراجع الأخير في أسهم التكنولوجيا والاضطرابات التي شهدتها بعض الشركات الكبرى، لا تزال مؤسسات مالية كبرى في وول ستريت تتبنى نظرة إيجابية تجاه الأسهم مع اقتراب نهاية العام.
ورفع بنك «مورغان ستانلي» الوزن النسبي للأسهم العالمية في توصياته الاستثمارية إلى أعلى مستوى، معتبراً أن استمرار دورة الإنفاق الرأسمالي على الذكاء الاصطناعي يدعم توقعات نمو الاقتصاد والأرباح خلال الفترة المقبلة.
وأوضح استراتيجيو البنك، في مذكرة بتاريخ 15 نوفمبر، أن استمرار الإنفاق على الذكاء الاصطناعي دون انقطاع يعزز ثقتهم في امتداد النمو الاقتصادي المرن ونمو أرباح الشركات إلى عام 2027، مشيرين إلى أنهم يتجهون إلى زيادة المخاطرة مع انخفاض أسعار الأصول عالية المخاطر.
من جانبه، يتوقع بنك «غولدمان ساكس» أن يسهم نمو الأرباح في تحقيق مؤشر «إم إس سي آي» لأسهم آسيا باستثناء اليابان عائداً بالدولار يبلغ 19% خلال العام المقبل، لكنه حذر في الوقت نفسه من أن حالة عدم اليقين المرتبطة بالذكاء الاصطناعي قد تؤدي إلى زيادة تقلبات الأسواق.
تباطؤ الاقتصاد الصيني وانكماش اليابان يزيدان المخاوف
تزامنت الضغوط التي تواجه الأسهم الآسيوية مع مؤشرات اقتصادية ضعيفة في أكبر اقتصادين بالمنطقة، ما زاد من المخاوف بشأن قوة الطلب المحلي وآفاق النمو.
ففي الصين، أظهرت البيانات تباطؤ النشاط الاقتصادي على مختلف المستويات خلال أكتوبر، بعدما جاءت مؤشرات الاستهلاك والإنتاج الصناعي دون التوقعات، في حين تراجع الاستثمار بوتيرة أكبر من المتوقع.
كما واصلت أسعار العقارات السكنية انخفاضها خلال الشهر، وهو ما أثار تساؤلات بشأن قدرة إجراءات التحفيز الحكومية الأخيرة على دعم سوق العقارات المتعثرة واستعادة النشاط الاقتصادي.
أما في اليابان، فأظهرت بيانات صدرت يوم الاثنين انكماش الاقتصاد للمرة الأولى منذ عام، بعدما أثرت سلسلة من الظروف الجوية السيئة على إنفاق المستهلكين، ما كشف عن هشاشة الطلب المحلي.
وتضيف هذه المؤشرات إلى التحديات التي تواجه الأسواق الآسيوية، في ظل تراجع أسهم التكنولوجيا وتزايد حساسية المستثمرين تجاه البيانات الاقتصادية وتوقعات السياسة النقدية الأميركية.
عوائد السندات والدولار يضغطان على «بتكوين» والأصول عالية المخاطر
امتدت حالة التراجع إلى سوق العملات الرقمية، إذ جرى تداول «بتكوين» عند مستوى يقل قليلاً عن 65 ألف دولار في التعاملات الآسيوية المبكرة، بعدما اقتربت من مستوى 62 ألف دولار خلال عطلة نهاية الأسبوع، مواصلة موجة هبوط استمرت لأسابيع.
وجاء ذلك في ظل مجموعة من العوامل الضاغطة، شملت اختراق منصة «بينانس»، وعدم اليقين السياسي، وارتفاع عوائد سندات الخزانة الأميركية، إلى جانب قوة الدولار.
وفي أسواق السندات، استقرت عوائد الخزانة الأميركية لأجل عشر سنوات عند 5.14%، بعدما سجلت زيادة أسبوعية بلغت 28 نقطة أساس، وهو ما يعزز جاذبية أدوات الدخل الثابت ويزيد الضغوط على الأصول التي تتأثر بارتفاع تكلفة التمويل.
تصريحات مسؤولي الفيدرالي تزيد ترقب قرارات الفائدة
يراقب المستثمرون أيضاً تصريحات مسؤولي مجلس الاحتياطي الفيدرالي خلال الأسبوع، بحثاً عن مؤشرات توضح مدى استعداد البنك المركزي لمواصلة التشديد النقدي في مواجهة الضغوط التضخمية.
وقال جيف شميد، رئيس بنك الاحتياطي الفيدرالي في كانساس سيتي، إن الضغوط السعرية لا تزال أعلى من المستوى المطلوب، وإن صناع السياسات ما زالوا أمامهم مزيد من العمل، مشيراً إلى عدد من العوامل التي تسهم في استمرار التضخم.
وشملت هذه العوامل تكاليف الطاقة، وارتفاع أسعار السلع المعمرة، والتوسع في بناء البنية التحتية المرتبطة بالذكاء الاصطناعي، فضلاً عن تكاليف الرعاية الصحية.
من جهتها، أشارت آنا وو، استراتيجية الاستثمار ومؤسسة شركة «فلودلاينز ريسيرش»، إلى أن سندات الخزانة الأميركية وفرت في البداية حماية للأسواق من المخاوف المرتبطة بقطاع الرقائق، لكنها توقفت عن أداء هذا الدور، مرجحة أن يكون تأثيرها محدوداً في تخفيف تداعيات الأخبار السلبية المتعلقة بأسعار الفائدة.
وتترقب الأسواق خلال الأيام المقبلة نتائج «إنفيديا» وبيانات الاقتصاد الأميركي ومحضر الاحتياطي الفيدرالي، باعتبارها عوامل رئيسية قد تحدد اتجاه الأسهم والأصول عالية المخاطر على المدى القصير.